


AUM یا دارایی تحت مدیریت: تعریف، اهمیت و کاربرد عملی
رشد ۲۰ درصدی دارایی تحت مدیریت (AUM) یک صندوق در یک فصل معاملاتی، لزوماً بیانگر عملکرد درخشان مدیر سرمایهگذاری نیست. در بسیاری از موارد، نیمی از این افزایش حاصل بهبود عمومی ارزش داراییهای موجود در سبد سرمایهگذاری است؛ بدون آنکه حتی یک ریال سرمایه تازه از سوی سرمایهگذاران وارد صندوق شده باشد. شاخص دارایی تحت مدیریت اطلاعات ارزشمندی درباره توانایی واقعی جذب نقدینگی و تابآوری در بازارهای مالی ارائه میدهد. تحلیل دقیق این شاخص مالی به تحلیلگران و سرمایهگذاران کمک میکند تا رشد حاصل از بازدهی داراییها را از جریان ورود موقت سرمایهها تفکیک کنند. این تمایز در تصمیمگیریهای کلان، از انتخاب صندوقهای سنتی تا سنجش جریان ورود پول به صندوقهای قابلمعامله بورسی (ETF)، نقش تعیینکنندهای ایفا میکند.
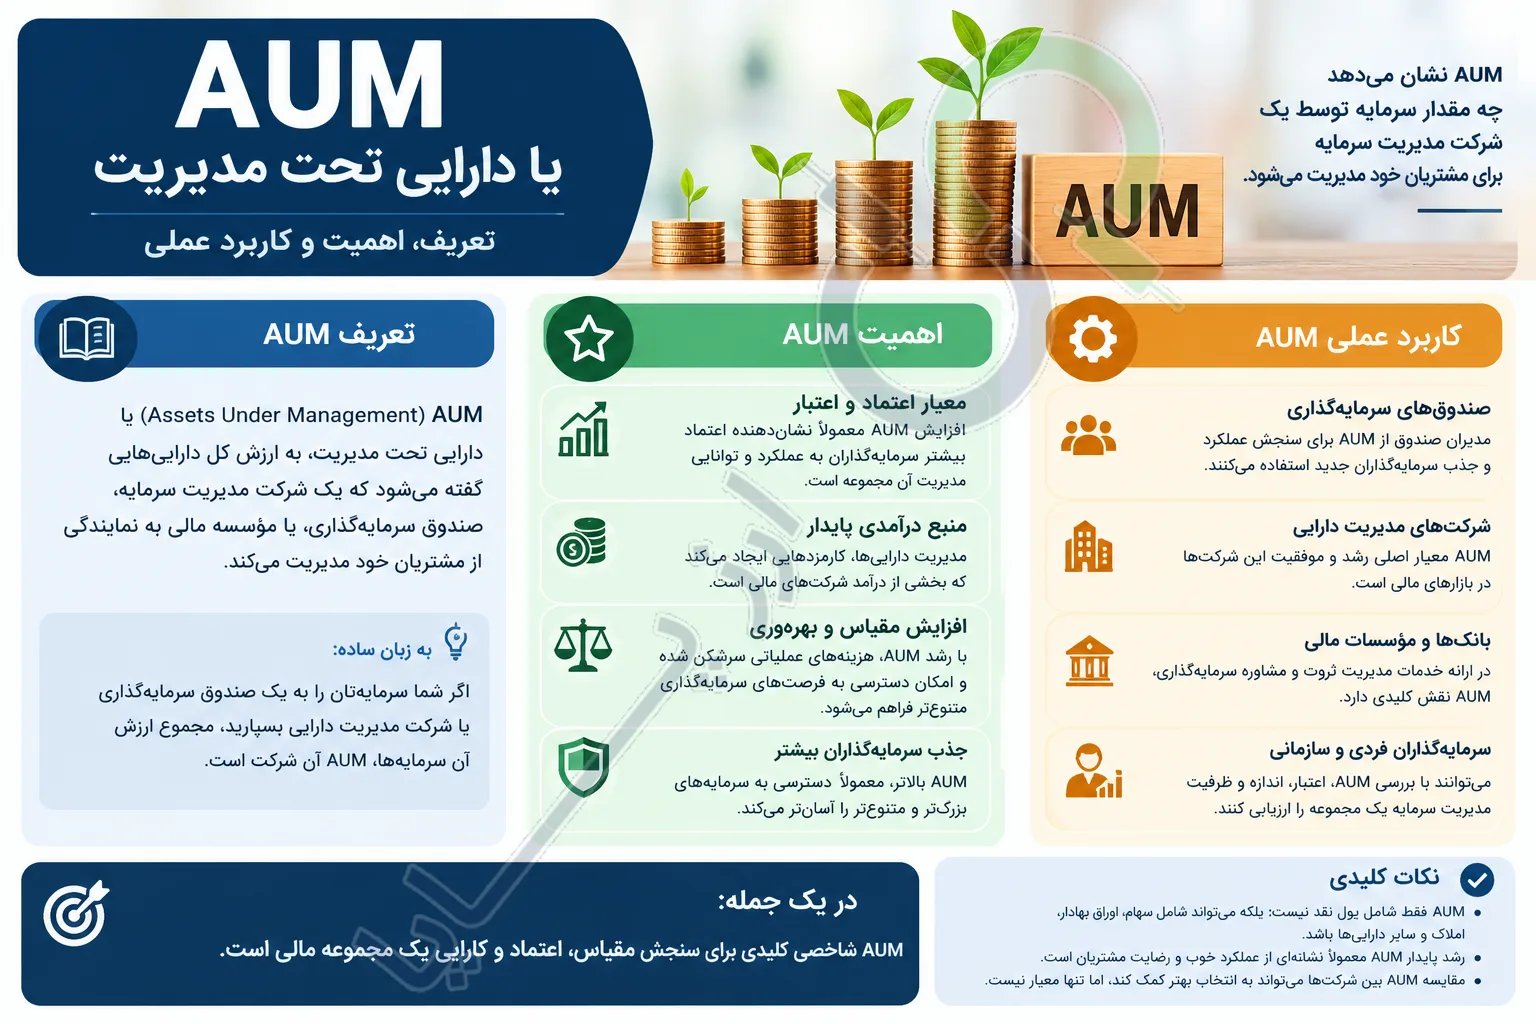
شاخص دارایی تحت مدیریت (Assets Under Management که بهاختصار AUM نامیده میشود)، مجموع ارزش بازار تمام داراییهایی است که یک نهاد مالی، صندوق سرمایهگذاری یا مشاور سبدگردان به نمایندگی از مشتریان خود مدیریت میکند. این داراییها شامل سهام، اوراق بهادار، موجودی نقد، داراییهای دیجیتال و سایر ابزارهای مالی هستند. این رقم ایستا نیست و همگام با تحولات روزانه بازار تغییر میکند.
دو دسته از عوامل، ارزش لحظهای دارایی تحت مدیریت را تعیین میکنند. دسته اول، ورود و خروج مستقیم پول است؛ ورود سرمایهگذاران جدید یا ابطال واحدها توسط دارندگان پیشین، رقم این شاخص را فارغ از کیفیت داراییهای داخل سبد تغییر میدهد. دسته دوم، نوسان ارزش بازار داراییهای موجود در سبد است؛ به این معنا که اگر قیمت داراییها افزایش یابد، اندازه کل سبد بدون نیاز به تزریق سرمایه جدید بزرگتر خواهد شد.
با بهرهگیری از رابطه محاسباتی AUM، میتوان سهم جریان سرمایه را از بازدهی واقعی داراییها جدا کرد. رقم دارایی تحت مدیریت در پایان هر دوره زمانی از فرمول زیر به دست میآید:
AUM دوره جاری = (AUM دوره قبل + سرمایه ورودی − سرمایه خروجی) × (۱ + بازدهی داراییها)
سرمایه ورودی نشاندهنده داراییهایی است که با تکیه بر اعتبار و شهرت مدیر سبد جذب میشوند. سرمایه خروجی بیانگر میزان برداشت و تسویه حساب سرمایهگذاران است. متغیر بازدهی داراییها نیز سودی را اندازه میگیرد که بخشی از آن ناشی از تصمیمات مدیر و بخش عمده آن حاصل نوسان قیمت داراییها در بازارهای مالی است. بنابراین، رشد خام این شاخص بهتنهایی مبنای قضاوت نهایی نیست؛ بلکه باید دید منشا این انبساط، تزریق پول تازه بوده یا افزایش قیمت در بازار.
حجم دارایی تحت مدیریت یک صندوق بهطور مستقیم بر سه محور حیاتی اثر میگذارد: نقدشوندگی، ثبات ساختاری و هزینههای دوره سرمایهگذاری. صندوقهایی با دارایی بزرگتر، نقدشوندگی بالاتری برای دارندگان واحدها فراهم میسازند و در برابر خروج ناگهانی دارندگان سرمایههای بزرگ، ضربهپذیری بسیار کمتری از خود نشان میدهند. از منظر پایداری مالی، صندوقهایی با دارایی ناچیز همواره با ریسک انحلال یا ادغام اجباری روبهرو هستند که برای سرمایهگذاران دردسرهای عملیاتی به همراه دارد. از سوی دیگر، کارمزد مدیریت بهصورت درصدی از دارایی تحت مدیریت تعیین میشود. بالا بودن این شاخص باعث سرشکن شدن هزینههای ثابت اداری و حسابرسی میان خیل کثیری از مشارکتکنندگان شده و نسبت هزینه (Expense Ratio) صندوق را بهصرفه نگه میدارد.
شاخصهای نقدینگی و مقیاسپذیری مالی هرکدام جنبه مشخصی از ساختار داراییها را واکاوی میکنند. در ارزیابی جامع یک دارایی پایه، شاخص ارزش کل بازار مجموع ارزش فعلی سهام یا سکههای در گردش را اندازه میگیرد و زاویه دید متفاوتی از حجم نقدینگی تحت نظارت ارائه میدهد. همچنین در ساختارهای مالی نوین و غیرمتمرکز، آگاهی از شاخص ارزش کل قفلشده به فعالان بازار کمک میکند تا میزان استقبال، تعهد سرمایهگذاران و جریان وثیقهگذاری در قراردادهای هوشمند را رصد کنند.
| معیار مقایسه | AUM (دارایی تحت مدیریت) | NAV (ارزش خالص داراییها) | ارزش کل بازار (Market Cap) | ارزش کل قفلشده (TVL) |
|---|---|---|---|---|
| نقطه تمرکز | کل داراییهای سپردهشده تحت مدیریت نهاد | ارزش ذاتی هر واحد سرمایهگذاری | ارزش کل عرضه در گردش دارایی | مجموع دارایی قفلشده در قرارداد هوشمند |
| نحوه ارزشگذاری | ارزش داراییها با احتساب خالص جریان نقد (داراییها منهای بدهیها) | تقسیم بر واحدها قیمت روز ضربدر تعداد عرضه در گردش | مجموع ارزش دلاری وثیقهها و سپردهها | — |
| کاربرد اصلی | سنجش توان مالی و محاسبه کارمزد | مبنای قیمتگذاری صدور و ابطال واحد | ارزشگذاری و رتبهبندی کلان بازار | سنجش رونق و سلامت عملیاتی پروتکل |
| تفاوت فنی و محدودیت | افزایش آن لزوماً نشانه سودآوری نیست | ارزش هر واحد مستقل از تعداد افراد است | به دقت گزارش عرضه در گردش وابسته است | پتانسیل خطای شمارش مضاعف وثیقهها را دارد |
در زیستبوم داراییهای توکنیزهشده، این ارقام تفاوتهای چشمگیری را ثبت میکنند؛ زیرا هر شاخص بخشی از اکوسیستم را بازتاب میدهد. در شاخص ارزش کل قفلشده، اگر دارایی اولیه در یک پروتکل ودیعهگذاری شود و رسید آن در پروتکل دیگری استفاده شود، آن وثیقه دو بار در آمار ثبت میگردد؛ درحالیکه AUM همواره جریان نقدینگی سبد را بدون این همپوشانیها محاسبه میکند.
در نهادهای سنتی، میزان دارایی تحت مدیریت شاخص اصلی اعتبارسنجی بنگاههای مالی است. غولهای مدیریت دارایی مانند بلکراک (BlackRock) و فیدلیتی (Fidelity) جایگاه و اعتبار جهانی خود را مدیون تریلیونها دلار دارایی تحت نظارت هستند؛ این حجم از سرمایه قدرت چانهزنی چشمگیری در تعیین نرخ کارمزد با کارگزاران و نهادهای مالی به آنها میبخشد.
در صندوقهای ETF اسپات ارزهای دیجیتال، تغییرات AUM اثری مستقیم بر نقدینگی بازار آزاد میگذارد. واحدهای این صندوقها بر اساس فرایند صدور و بازخرید شکل میگیرند. هنگامی که تقاضای خرید بالا میرود، کارگزاران مجاز اقدام به عرضه واحدهای جدید کرده و در ازای آن، دارایی دیجیتال واقعی را در بازار اسپات خریداری و به ذخایر صندوق اضافه میکنند؛ فرایندی که مستقیما موجودی شناور دارایی در بازار آزاد را کاهش میدهد.
بالا بودن دارایی تحت مدیریت همیشه به معنای عملکرد معاملاتی برتر نیست. علاوه بر اینکه رشد این متغیر میتواند صرفا حاصل ورود پول سرمایهگذاران جدید باشد، پژوهشهای مالی نشان میدهند صندوقهای با دارایی بیش از حد حجیم ممکن است با افت بازدهی مواجه شوند. وقتی مقیاس صندوق در بازارهایی با عمق متوسط بیش از اندازه رشد کند، مدیر نمیتواند سفارشهای سنگین را بدون جابهجا کردن نامطلوب قیمت اجرا کند و ناچار میشود سرمایه را در موقعیتهای متعدد پخش کند.
برای راستیآزمایی سلامت مالی و کارایی یک صندوق، اجرای گامهای تحلیلی زیر ضروری است:
تفکیک منشا نوسان: مشخص کنید که آیا رشد یا افت اخیر AUM ناشی از ورود و خروج پول بوده یا حاصل تغییر ارزش بازاری داراییهای سبد.
ارزیابی پیوستگی ورود سرمایه: بررسی کنید که آیا ورود نقدینگی پایدار و تدریجی بوده یا به چند سرمایهگذار بزرگ حقوقی وابستگی دارد.
شناسایی شتاب خروج نقدینگی: کاهش پیوسته دارایی همراه با تسویه حسابهای مکرر را به عنوان نشانه هشداری برای افت نقدشوندگی زیر نظر بگیرید.
سنجش دارایی با عمق بازار: ارزیابی کنید که آیا حجم داراییهای صندوق با عمق و ظرفیت معاملاتی بازارهای هدف همخوانی دارد یا خیر.
جهت بهرهگیری از آمار AUM در تصمیمگیریهای معاملاتی بازار اسپات، باید تغییرات ناشی از صدور و بازخرید واحدها را از نوسانات عادی قیمت داراییها تفکیک کرد. صدور خالص و مداوم واحدهای ETF نشاندهنده ورود سرمایه نهادی و الزام به خرید دارایی پایه در بازار است. در مقابل، افزایش ارزش دارایی که صرفا در اثر جهش عمومی قیمت شکل گرفته باشد، ورود نقدینگی جدیدی به همراه ندارد.
بازخرید متوالی واحدها نیز هشداری مبنی بر خروج نهادهای سرمایهگذار است که اغلب پیش از افت قیمت دارایی در بازار آزاد ثبت میشود. معاملهگران با رصد دقیق جریان واقعی صدور و ابطال، میتوانند پیش از تحرکات بزرگ قیمت به بینش معاملاتی دست یابند.
آیا AUM بالاتر همیشه نشاندهنده کیفیت بهتر یک صندوق است؟
خیر؛ لزوما اینگونه نیست. هرچند دارایی بالاتر ثبات اداری صندوق را افزایش میدهد، اما در بازارهایی با عمق محدود، دارایی بیش از حد چابکی سبدگردان در خرید و فروش را سلب کرده و بازدهی را کاهش میدهد.
تفاوت اصلی شاخص AUM با NAV چیست؟
شاخص AUM ارزش کل داراییهای تحت مدیریت یک نهاد مالی را نشان میدهد؛ درحالیکه NAV ارزش حسابداری هر واحد مجزا از آن صندوق را مشخص میسازد و ملاک تسویه حساب است.
افت AUM چه زمانی زنگ خطر جدی محسوب میشود؟
اگر کاهش دارایی ناشی از خروج شتابان و پیوسته سرمایه از سوی دارندگان واحدها باشد نه افت قیمت بازار، نشانه افول اعتماد به مدیریت و ریسک تشدید کسری نقدینگی خواهد بود.


